Domain bodenheizsysteme.de kaufen?
Wir ziehen mit dem Projekt
bodenheizsysteme.de um.
Sind Sie am Kauf der Domain
bodenheizsysteme.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bodenheizsysteme.de kaufen?
Wie funktioniert eine Warmwasser Fußbodenheizung?
Eine Warmwasser Fußbodenheizung funktioniert durch ein Rohrsystem, das unter dem Boden verlegt ist. Durch dieses Rohrsystem fließt warmes Wasser, das Wärme an den Boden abgibt. Die Wärme wird dann gleichmäßig im Raum verteilt, da warme Luft aufsteigt. Ein Thermostat regelt die Temperatur des Wassers, um eine konstante Raumtemperatur zu gewährleisten. Die Fußbodenheizung kann entweder mit einer Zentralheizung oder einer Wärmepumpe betrieben werden. **
Wie funktioniert ein Thermostat für eine Fußbodenheizung?
Ein Thermostat für eine Fußbodenheizung misst die Temperatur im Raum und regelt die Wärmezufuhr entsprechend. Wenn die Raumtemperatur unter dem eingestellten Wert liegt, öffnet das Thermostat das Ventil der Fußbodenheizung, um warmes Wasser durch die Rohre fließen zu lassen. Sobald die gewünschte Temperatur erreicht ist, schließt das Thermostat das Ventil und die Wärmezufuhr wird gestoppt. **
Ähnliche Suchbegriffe für Körperschaftsteuergesetz KStG
Top-Angebote
Produkte zum Begriff Körperschaftsteuergesetz KStG:
-
Körperschaftsteuergesetz KommentarKörperschaftsteuergesetz Kommentar , Die Körperschaftsteuer gehört zu den deutschen Steuerarten, auf die europäisches Recht mit am stärksten durchschlägt. Zuletzt betroffen waren die Regelungen zur Zinsschranke (§ 4h EStG, § 8a KStG). Bis zum 31.12.2023 hatte der Gesetzgeber Zeit, die diesbezüglichen Vorgaben der ATAD-Richtlinie in deutsches Recht zu übertragen. Die Neuregelungen sind im Kreditzweitmarktförderungsgesetz enthalten, das am 1.1.2024 in Kraft getreten ist¿. Mit dem Wachstumschancengesetz, dass am 28.3.2024 in Kraft getreten ist, will der Gesetzgeber Körperschaften entlasten und Anreize zu Investitionen geben. Der Mössner/Seeger zählt seit 40 Jahre zu den Standard-Kommentaren zum Körperschaftsteuerrecht; als Mössner/Oellerich/Valta führt er diese Tradition nun in 6. Auflage als gebundener Kommentar mit unterjähriger Online-Aktualisierung fort und erläutert die Vorschriften des KStG verständlich und praxisgerecht. Zum einen besonders gestaltungsorientiert unterstützt Sie der Kommentar mit zahlreichen Praxishinweisen, Checklisten, Beispielen und Grafiken im Tagesgeschäft. Dank seiner wissenschaftlichen Tiefe trägt er zur Meinungs- und Lösungshilfe bei, was nicht zuletzt in der Zitierung durch Gerichte zum Ausdruck kommt.¿ Rechtsstand der Printauflage ist der 1.4.2024. Die Online-Version, die im Erwerb dieser Printausgabe enthalten ist, steht Ihnen bis zum Erscheinen der Folgeauflage mit ihren unterjährigen Online-Aktualisierungen und Zusatzinhalten zur Verfügung. Sie bleiben informiert, welche gravierenden Änderungen in Rechtsprechung und Verwaltungsmeinung es gibt und welche Gesetzesvorhaben anstehen. Die Änderungsdokumentation hilft Ihnen, die konkreten Aktualisierungen leicht nachzuverfolgen. Zudem ist die Online-Version mit zahlreichen weiterführenden Inhalten der NWB Datenbank verknüpft.¿ Inklusive Online-Version und "Frag den Kommentar!" KI Recherche. Mit "Frag den Kommentar!" nutzen Sie NWB KIRA jetzt auch in Online-Büchern. Damit können Sie jetzt gezielt in der Online-Version dieses Werks mit der KI Recherche-Assistenz von NWB arbeiten. Mit der Chat-Funktion erhalten Sie direkt eine Antwort auf Ihre steuerliche Fachfrage. Bei Bedarf können Sie den Chat vertiefen. Inhaltsverzeichnis: EU-steuerpolititscher Hintergrund. Erster Teil: Steuerpflicht. § 1 Unbeschränkte Steuerpflicht. § 1a Option zur Körperschaftsbesteuerung. § 2 Beschränkte Steuerpflicht. § 3 Abgrenzung der Steuerpflicht bei nichtrechtsfähigen Personenvereinigungen und Vermögensmassen sowie bei Realgemeinden. § 4 Betriebe gewerblicher Art von juristischen Personen des öffentlichen Rechts. § 5 Befreiungen. § 6 Einschränkung der Befreiung von Pensions-, Sterbe-, Kranken- und Unterstützungskassen. § 6a Einkommensermittlung bei voll steuerpflichtigen Unterstützungskassen. Zweiter Teil: Einkommen. Erstes Kapitel: Allgemeine Vorschriften. § 7 Grundlagen der Besteuerung. § 8 Ermittlung des Einkommens. § 8a Betriebsausgabenabzug für Zinsaufwendungen bei Körperschaften (Zinsschranke). § 8b Beteiligung an anderen Körperschaften und Personenvereinigungen. § 8c Verlustabzug bei Körperschaften. § 8d Fortführungsgebundener Verlustvortrag. § 9 Abziehbare Aufwendungen. § 10 Nichtabziehbare Aufwendungen. § 11 Auflösung und Abwicklung (Liquidation). § 12 Verlust oder Beschränkung der des Besteuerungsrechts der Bundesrepublik Deuschland. § 13 Beginn und Erlöschen der Steuerbefreiung. Zweiter Teil: Sondervorschriften für die Organschaft. Vorbemerkungen zu §§ 14 - 19 KStG. § 14 Aktiengesellschaft oder Kommanditgesellschaft auf Aktien als Organgesellschaft. § 15 Ermittlung des Einkommens bei Organschaft. § 16 Ausgleichszahlungen. § 17 Andere Kapitalgesellschaften als Organgesellschaft. § 18 (weggefallen). § 19 Steuerabzug bei Organträger. Drittes Kapitel: Sondervorschriften für Versicherungsunternehmen, Pensionsfonds und Bausparkassen. § 20 Schwankungsrückstellungen, Schadenrückstellungen. § 21 Beitragsrückerstattungen. § 21a Deckungsrückstellungen. § 21b (weggefallen). Viertes Kapitel: Sondervorschriften für Genossenschaften. § 22 Genossenschaftliche Rückvergütung. Dritter Teil: Tarif; Besteuerung bei ausländischen Einkunftsteilen. § 23 Steuersatz. § 24 Freibetrag für bestimmte Körperschaften. § 25 Freibetrag für Genossenschaften sowie Vereine, die Land- und Forstwirtschaft betreiben. § 26 Steuerermäßigung bei ausländischen Einkünften. Vierter Teil: Nicht in das Nennkapital geleistete Einlagen und Entstehung und Veranlagung. § 27 Nicht in das Nennkapital geleistete Einlagen. § 28 Umwandlung von Rücklagen in Nennkapital und Herabsetzung des Nennkapitals. § 29 Kapitalveränderungen bei Umwandlungen. § 30 Entstehung der Körperschaftsteuer. § 31 Steuererklärungspflicht, Veranlagung und Erhebung der Körperschaftsteuer. § 32 Sondervorschriften für den Steuerabzug. § 32a Erlass, Aufhebung oder Änderung von Steuerbescheiden bei verdeckter Gewinnausschüttung oder verdeckter Einlage. Fünfter Teil: Ermächtigungs- und Schlussvorschriften. § 33 Ermächtigungen. § 34 Schlussvorschriften. § 35 Sondervorschriften für Körperschaften, Personenbereinigungen oder Vermögensmassen in dem in Artikel 3 des Einigungsvertrages genannten Gebiet. Sechster Teil: Sondervorschriften für den Übergang vom Anrechnungsverfahren zum Halbeinkünfteverfahren. Vorbemerkungen zu §§ 36 - 40 KStG. § 36 Endbestände. § 37 Körperschaftsteuererhöhung. § 39 Einlagen der Anteilseigner und Sonderausweis. § 40 (weggefallen). , Zusatzbeleuchtung > Beleuchtung , Auflage: 6., überarbeitete Auflage. Inklusive unterjähriger Online-Aktualisierung bis zum Erscheinen der Neuauflage., Erscheinungsjahr: 202408, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Redaktion: Oellerich, Ingo~Valta, Matthias, Bearbeitung: Helm, Thorsten~Sternberg, Christian~Himmer, Klaus~Bischoff, Christian~Böhmer, Julian~Brocke, Klaus von~Müller, Thomas~Oellerich, Ingo~Geißer, Martin~Silberberg, Lilia, Edition: NED, Auflage: 24006, Auflage/Ausgabe: 6., überarbeitete Auflage. Inklusive unterjähriger Online-Aktualisierung bis zum Erscheinen der Neuauflage, Keyword: Europäischer Binnenmarkt; Körperschaftsteuerrecht; Organschaft; Umwandlung; Übergangsvorschriften; Verdeckte Gewinnausschüttung; Zinsschranke; KStG; Körperschaftsteuer; Praktikerkommentar; Praxiskommentar; KöMoG; Optionsmodell, Fachschema: Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Region: Deutschland, Bildungszweck: für deutsche Rechtsanwälte und Rechtsanwaltsfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke)~für deutsche Steuerberater und Steuerfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke), Warengruppe: HC/Steuern, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Seitenanzahl: xxv, Seitenanzahl: 2321, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 2400 Blätter, Länge: 242, Breite: 181, Höhe: 62, Gewicht: 2064, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000077440001 V14550-978-3-482-643- B0000077440002 V14550-978-3-482-643-2,239,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie bedient man das Thermostat einer Fußbodenheizung?
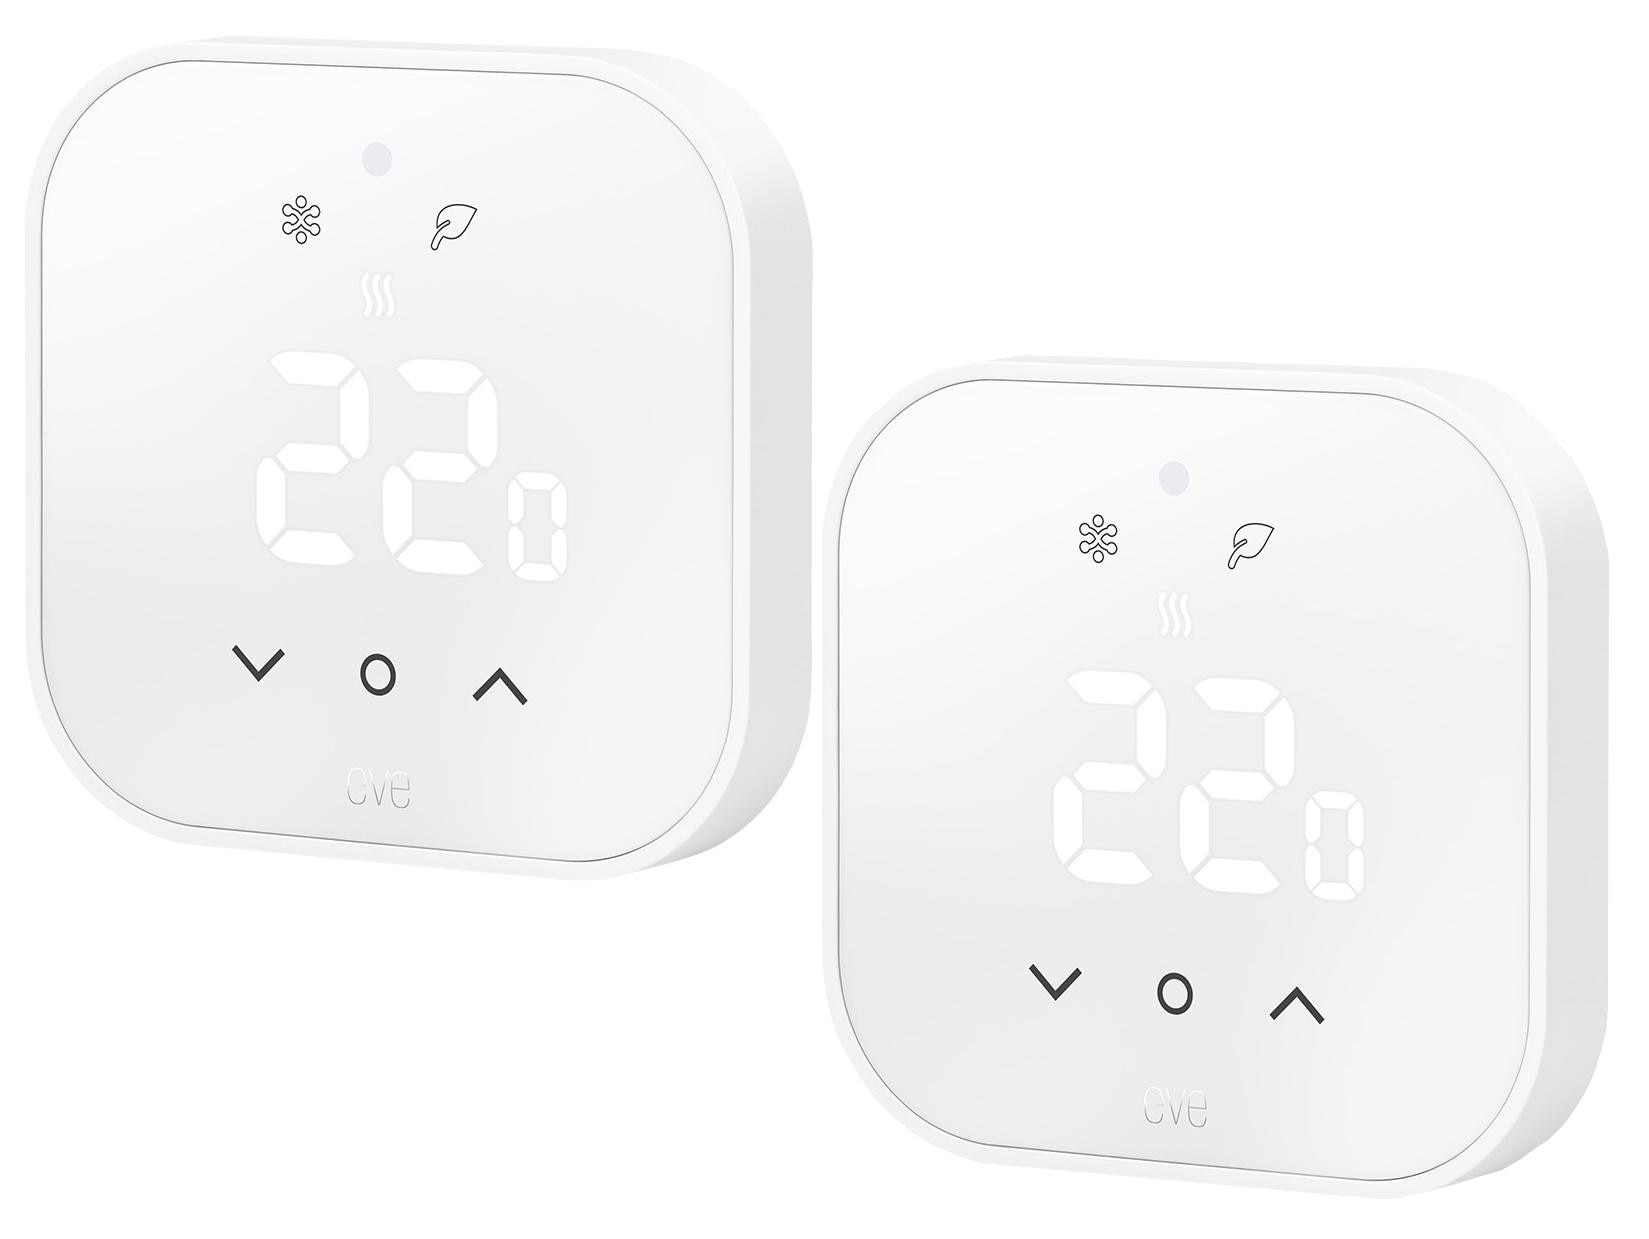
Um das Thermostat einer Fußbodenheizung zu bedienen, müssen Sie normalerweise die gewünschte Temperatur einstellen. Dies kann durch Drehen eines Knopfes oder Drücken von Tasten erfolgen, je nach Modell des Thermostats. Stellen Sie die gewünschte Temperatur ein und das Thermostat regelt dann automatisch die Heizleistung der Fußbodenheizung, um diese Temperatur zu erreichen und aufrechtzuerhalten. **
-
Gibt es kein Thermostat für die Fußbodenheizung?
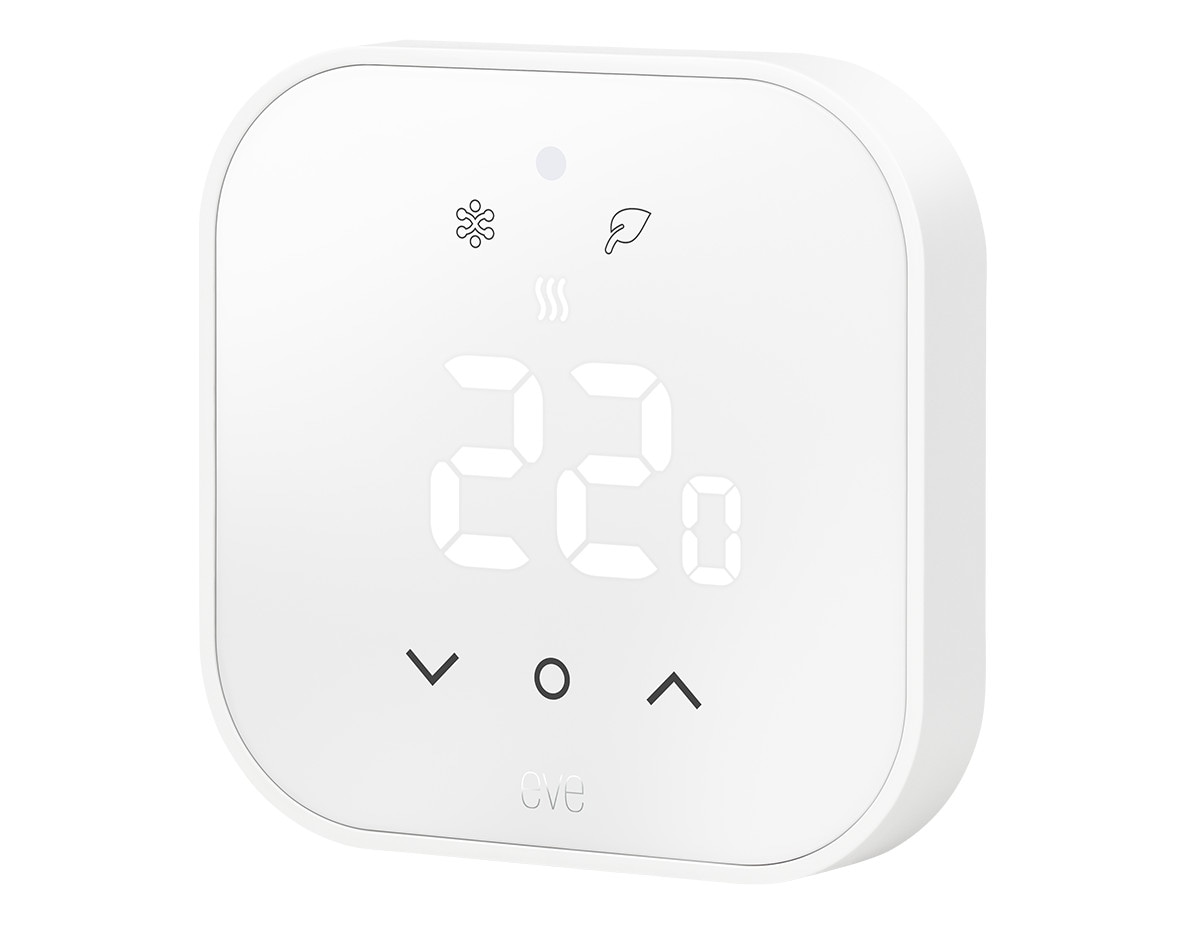
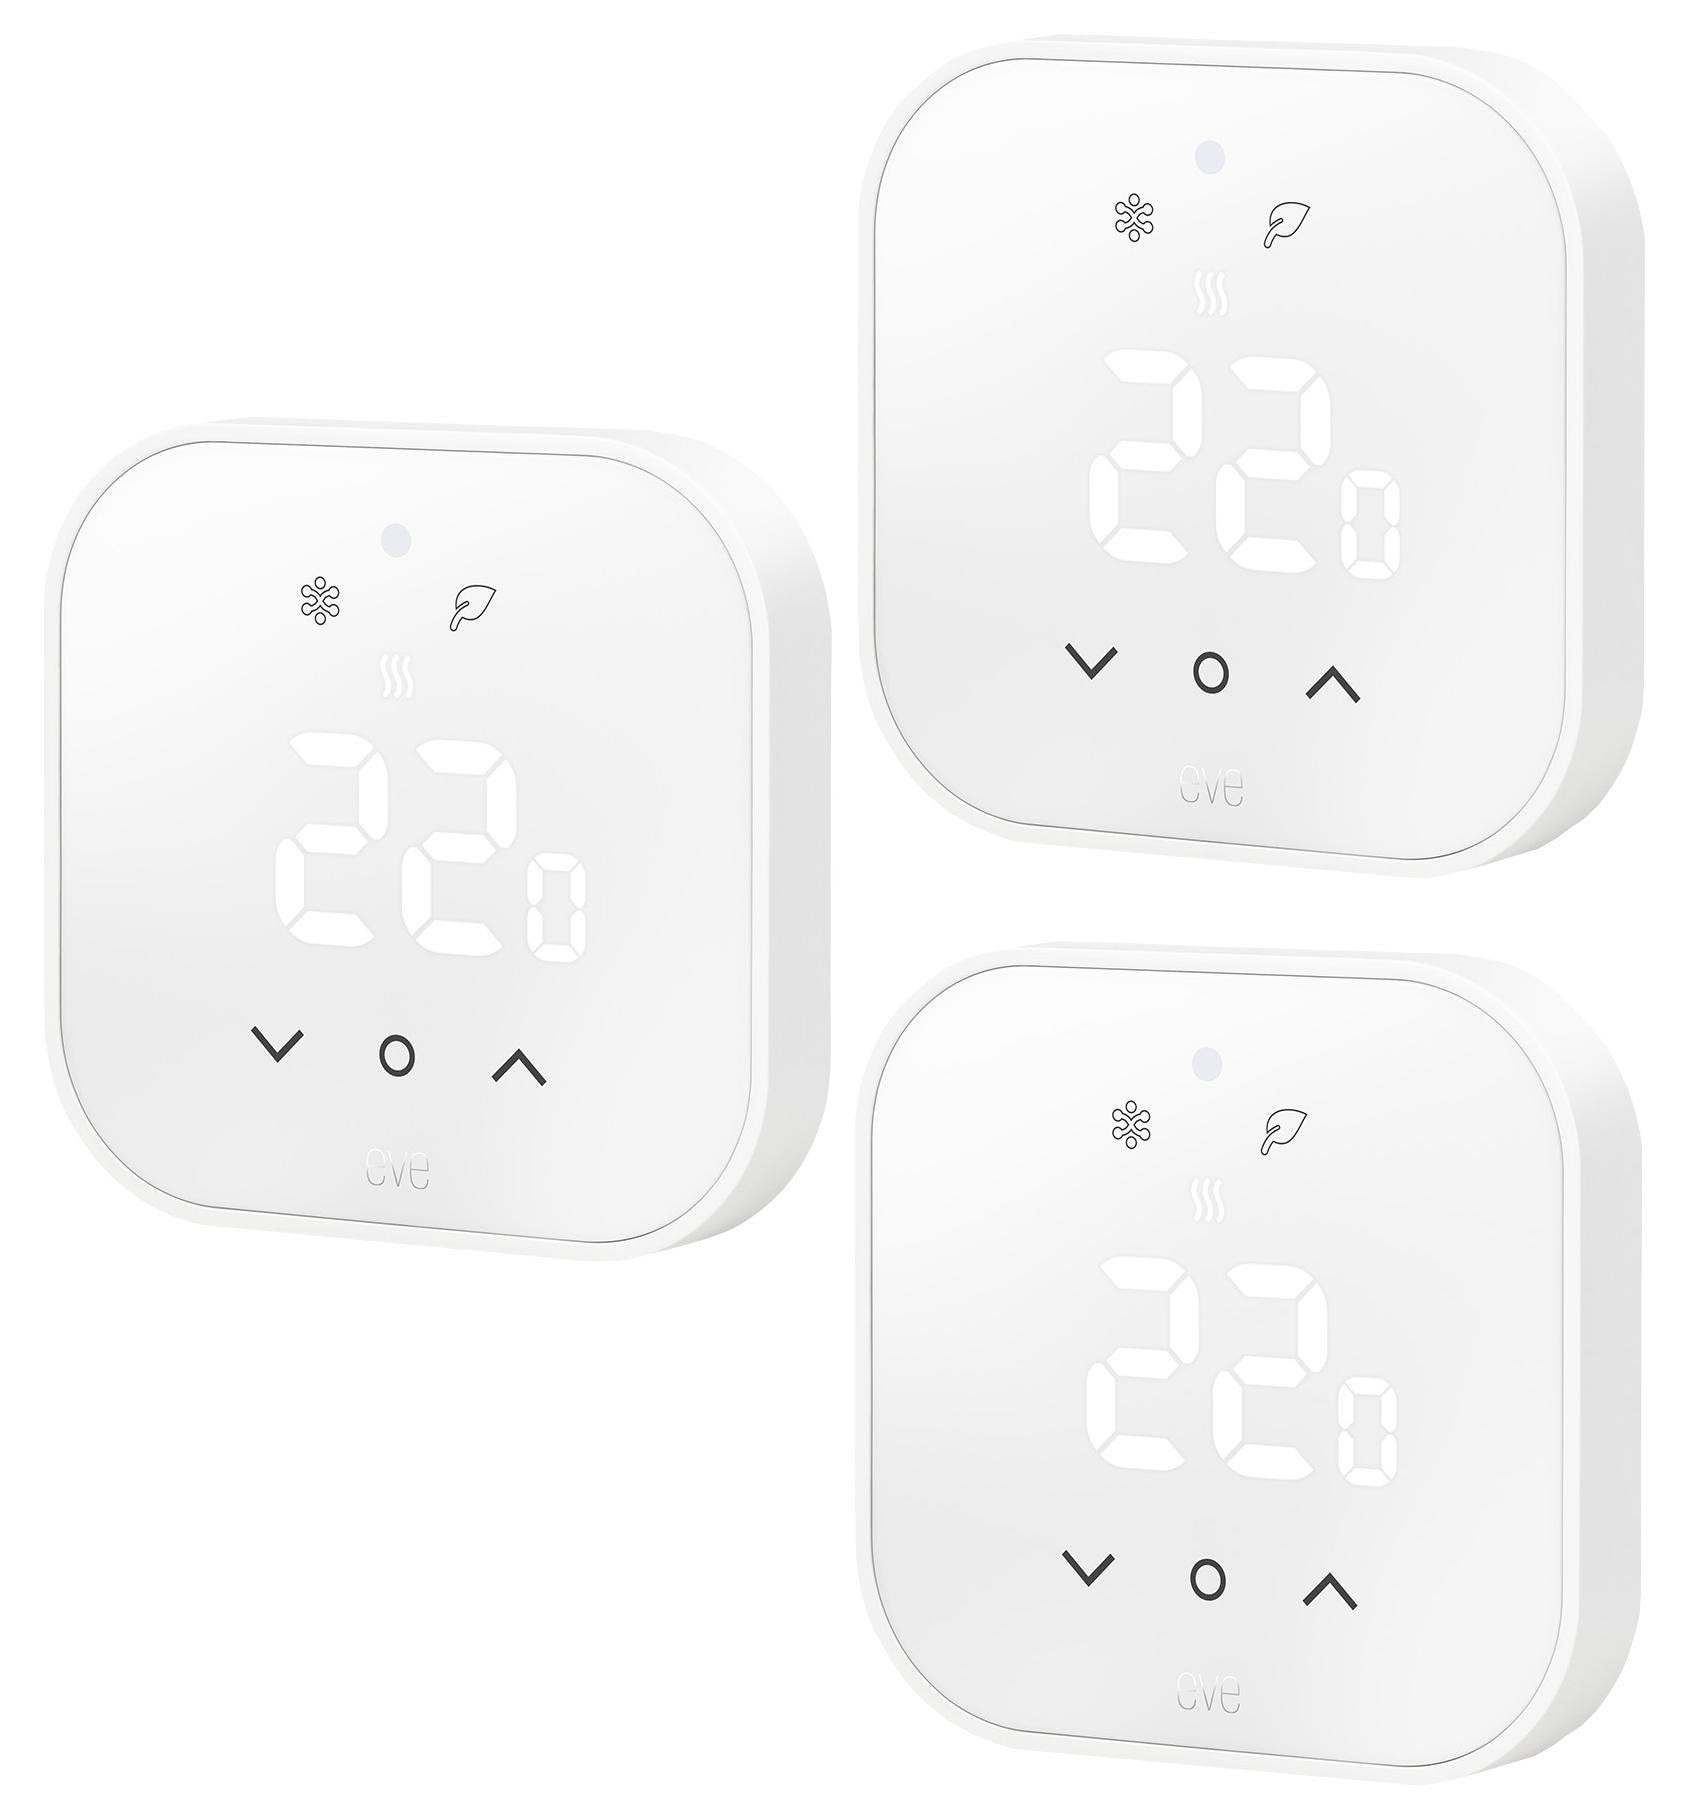
Doch, es gibt Thermostate für Fußbodenheizungen. Diese ermöglichen es, die gewünschte Raumtemperatur einzustellen und halten diese konstant. Es gibt verschiedene Arten von Thermostaten, wie zum Beispiel manuelle Thermostate, programmierbare Thermostate oder smarte Thermostate, die über eine App gesteuert werden können. **
-
Welchen Thermostat soll ich kaufen, um den Danfoss Thermostat für die Fußbodenheizung auszutauschen?
Um den Danfoss Thermostat für die Fußbodenheizung auszutauschen, sollten Sie einen Thermostat kaufen, der mit Ihrem Heizungssystem kompatibel ist. Es gibt verschiedene Hersteller wie Honeywell, Siemens oder Tado, die Thermostate für Fußbodenheizungen anbieten. Achten Sie darauf, dass der neue Thermostat die gleichen Anschlüsse und Funktionen wie der alte hat, um einen reibungslosen Austausch zu gewährleisten. **
-
Wie kann man den Thermostat einer Fußbodenheizung austauschen?
Um den Thermostat einer Fußbodenheizung auszutauschen, sollten Sie zunächst die Stromversorgung zur Heizung ausschalten. Entfernen Sie dann die Abdeckung des alten Thermostats und trennen Sie die Verbindungskabel ab. Befestigen Sie den neuen Thermostat gemäß den Anweisungen des Herstellers und stellen Sie sicher, dass alle Verbindungen fest und sicher sind, bevor Sie die Stromversorgung wieder einschalten. **
Wie kann man den Thermostat der Fußbodenheizung abstellen?
Um den Thermostat der Fußbodenheizung abzustellen, sollten Sie zuerst die Stromversorgung zur Heizung ausschalten. Anschließend können Sie den Thermostat auf die niedrigste Stufe drehen oder den Modus auf "Aus" stellen. Wenn Sie unsicher sind, sollten Sie einen Fachmann um Hilfe bitten, um sicherzustellen, dass die Heizung ordnungsgemäß abgeschaltet wird. **
Wie kann man den Thermostat für die Fußbodenheizung ändern?
Um den Thermostat für die Fußbodenheizung zu ändern, müssen Sie zunächst die Stromversorgung zur Heizung ausschalten. Dann können Sie den alten Thermostat entfernen, indem Sie die Schrauben lösen oder den Thermostat vorsichtig abziehen. Schließen Sie den neuen Thermostat an, stellen Sie die gewünschte Temperatur ein und schalten Sie die Stromversorgung wieder ein. **
Top-Angebote
Produkte zum Begriff Körperschaftsteuergesetz KStG:
-
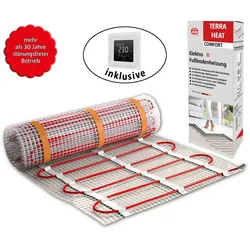
bella jolly Elektro Fußbodenheizung Heizmatten/SET 3m2 inkl. Comfort Thermostat WLAN/TuyaDie Elektrotherm Elektro Heizmatte ist eine extra dünne Elektrofußbodenheizung zur Verlegung unter Fliesen- oder Natursteinböden. In Abhängigkeit der Bodenisolierung erfolgt eine schnelle Bodenerwärmung. Das Heizsystem sorgt für eine wohltuende Raumwärme, staubfreie Raumluft (Allergiker geeignet). Beste Wärmeverteilung durch optimalen Schleifenabstand des Heizleiters. Zur Verlegung von Voll- oder Teilflächen geeignet. Anschlussfertige Heizmatte, dadurch mühelose, schnelle Verlegung direkt unter dem Oberbelag. Aufbauhöhe nur ca. 5mm, dadurch nur geringe Erhöhung des Bodenniveaus. Schutzklasse IP X7 . Hergestellt in Deutschland. Dieses Set beinhaltet ein digitales Raumthermostat mit integrierter WLAN Funktionalität.229,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert eine Warmwasser Fußbodenheizung?
Eine Warmwasser Fußbodenheizung funktioniert durch ein Rohrsystem, das unter dem Boden verlegt ist. Durch dieses Rohrsystem fließt warmes Wasser, das Wärme an den Boden abgibt. Die Wärme wird dann gleichmäßig im Raum verteilt, da warme Luft aufsteigt. Ein Thermostat regelt die Temperatur des Wassers, um eine konstante Raumtemperatur zu gewährleisten. Die Fußbodenheizung kann entweder mit einer Zentralheizung oder einer Wärmepumpe betrieben werden. **
-
Wie funktioniert ein Thermostat für eine Fußbodenheizung?
Ein Thermostat für eine Fußbodenheizung misst die Temperatur im Raum und regelt die Wärmezufuhr entsprechend. Wenn die Raumtemperatur unter dem eingestellten Wert liegt, öffnet das Thermostat das Ventil der Fußbodenheizung, um warmes Wasser durch die Rohre fließen zu lassen. Sobald die gewünschte Temperatur erreicht ist, schließt das Thermostat das Ventil und die Wärmezufuhr wird gestoppt. **
-
Wie bedient man das Thermostat einer Fußbodenheizung?
Um das Thermostat einer Fußbodenheizung zu bedienen, müssen Sie normalerweise die gewünschte Temperatur einstellen. Dies kann durch Drehen eines Knopfes oder Drücken von Tasten erfolgen, je nach Modell des Thermostats. Stellen Sie die gewünschte Temperatur ein und das Thermostat regelt dann automatisch die Heizleistung der Fußbodenheizung, um diese Temperatur zu erreichen und aufrechtzuerhalten. **
-
Gibt es kein Thermostat für die Fußbodenheizung?
Doch, es gibt Thermostate für Fußbodenheizungen. Diese ermöglichen es, die gewünschte Raumtemperatur einzustellen und halten diese konstant. Es gibt verschiedene Arten von Thermostaten, wie zum Beispiel manuelle Thermostate, programmierbare Thermostate oder smarte Thermostate, die über eine App gesteuert werden können. **
Ähnliche Suchbegriffe für Körperschaftsteuergesetz KStG
-
Körperschaftsteuergesetz KommentarKörperschaftsteuergesetz Kommentar , Die Körperschaftsteuer gehört zu den deutschen Steuerarten, auf die europäisches Recht mit am stärksten durchschlägt. Zuletzt betroffen waren die Regelungen zur Zinsschranke (§ 4h EStG, § 8a KStG). Bis zum 31.12.2023 hatte der Gesetzgeber Zeit, die diesbezüglichen Vorgaben der ATAD-Richtlinie in deutsches Recht zu übertragen. Die Neuregelungen sind im Kreditzweitmarktförderungsgesetz enthalten, das am 1.1.2024 in Kraft getreten ist¿. Mit dem Wachstumschancengesetz, dass am 28.3.2024 in Kraft getreten ist, will der Gesetzgeber Körperschaften entlasten und Anreize zu Investitionen geben. Der Mössner/Seeger zählt seit 40 Jahre zu den Standard-Kommentaren zum Körperschaftsteuerrecht; als Mössner/Oellerich/Valta führt er diese Tradition nun in 6. Auflage als gebundener Kommentar mit unterjähriger Online-Aktualisierung fort und erläutert die Vorschriften des KStG verständlich und praxisgerecht. Zum einen besonders gestaltungsorientiert unterstützt Sie der Kommentar mit zahlreichen Praxishinweisen, Checklisten, Beispielen und Grafiken im Tagesgeschäft. Dank seiner wissenschaftlichen Tiefe trägt er zur Meinungs- und Lösungshilfe bei, was nicht zuletzt in der Zitierung durch Gerichte zum Ausdruck kommt.¿ Rechtsstand der Printauflage ist der 1.4.2024. Die Online-Version, die im Erwerb dieser Printausgabe enthalten ist, steht Ihnen bis zum Erscheinen der Folgeauflage mit ihren unterjährigen Online-Aktualisierungen und Zusatzinhalten zur Verfügung. Sie bleiben informiert, welche gravierenden Änderungen in Rechtsprechung und Verwaltungsmeinung es gibt und welche Gesetzesvorhaben anstehen. Die Änderungsdokumentation hilft Ihnen, die konkreten Aktualisierungen leicht nachzuverfolgen. Zudem ist die Online-Version mit zahlreichen weiterführenden Inhalten der NWB Datenbank verknüpft.¿ Inklusive Online-Version und "Frag den Kommentar!" KI Recherche. Mit "Frag den Kommentar!" nutzen Sie NWB KIRA jetzt auch in Online-Büchern. Damit können Sie jetzt gezielt in der Online-Version dieses Werks mit der KI Recherche-Assistenz von NWB arbeiten. Mit der Chat-Funktion erhalten Sie direkt eine Antwort auf Ihre steuerliche Fachfrage. Bei Bedarf können Sie den Chat vertiefen. Inhaltsverzeichnis: EU-steuerpolititscher Hintergrund. Erster Teil: Steuerpflicht. § 1 Unbeschränkte Steuerpflicht. § 1a Option zur Körperschaftsbesteuerung. § 2 Beschränkte Steuerpflicht. § 3 Abgrenzung der Steuerpflicht bei nichtrechtsfähigen Personenvereinigungen und Vermögensmassen sowie bei Realgemeinden. § 4 Betriebe gewerblicher Art von juristischen Personen des öffentlichen Rechts. § 5 Befreiungen. § 6 Einschränkung der Befreiung von Pensions-, Sterbe-, Kranken- und Unterstützungskassen. § 6a Einkommensermittlung bei voll steuerpflichtigen Unterstützungskassen. Zweiter Teil: Einkommen. Erstes Kapitel: Allgemeine Vorschriften. § 7 Grundlagen der Besteuerung. § 8 Ermittlung des Einkommens. § 8a Betriebsausgabenabzug für Zinsaufwendungen bei Körperschaften (Zinsschranke). § 8b Beteiligung an anderen Körperschaften und Personenvereinigungen. § 8c Verlustabzug bei Körperschaften. § 8d Fortführungsgebundener Verlustvortrag. § 9 Abziehbare Aufwendungen. § 10 Nichtabziehbare Aufwendungen. § 11 Auflösung und Abwicklung (Liquidation). § 12 Verlust oder Beschränkung der des Besteuerungsrechts der Bundesrepublik Deuschland. § 13 Beginn und Erlöschen der Steuerbefreiung. Zweiter Teil: Sondervorschriften für die Organschaft. Vorbemerkungen zu §§ 14 - 19 KStG. § 14 Aktiengesellschaft oder Kommanditgesellschaft auf Aktien als Organgesellschaft. § 15 Ermittlung des Einkommens bei Organschaft. § 16 Ausgleichszahlungen. § 17 Andere Kapitalgesellschaften als Organgesellschaft. § 18 (weggefallen). § 19 Steuerabzug bei Organträger. Drittes Kapitel: Sondervorschriften für Versicherungsunternehmen, Pensionsfonds und Bausparkassen. § 20 Schwankungsrückstellungen, Schadenrückstellungen. § 21 Beitragsrückerstattungen. § 21a Deckungsrückstellungen. § 21b (weggefallen). Viertes Kapitel: Sondervorschriften für Genossenschaften. § 22 Genossenschaftliche Rückvergütung. Dritter Teil: Tarif; Besteuerung bei ausländischen Einkunftsteilen. § 23 Steuersatz. § 24 Freibetrag für bestimmte Körperschaften. § 25 Freibetrag für Genossenschaften sowie Vereine, die Land- und Forstwirtschaft betreiben. § 26 Steuerermäßigung bei ausländischen Einkünften. Vierter Teil: Nicht in das Nennkapital geleistete Einlagen und Entstehung und Veranlagung. § 27 Nicht in das Nennkapital geleistete Einlagen. § 28 Umwandlung von Rücklagen in Nennkapital und Herabsetzung des Nennkapitals. § 29 Kapitalveränderungen bei Umwandlungen. § 30 Entstehung der Körperschaftsteuer. § 31 Steuererklärungspflicht, Veranlagung und Erhebung der Körperschaftsteuer. § 32 Sondervorschriften für den Steuerabzug. § 32a Erlass, Aufhebung oder Änderung von Steuerbescheiden bei verdeckter Gewinnausschüttung oder verdeckter Einlage. Fünfter Teil: Ermächtigungs- und Schlussvorschriften. § 33 Ermächtigungen. § 34 Schlussvorschriften. § 35 Sondervorschriften für Körperschaften, Personenbereinigungen oder Vermögensmassen in dem in Artikel 3 des Einigungsvertrages genannten Gebiet. Sechster Teil: Sondervorschriften für den Übergang vom Anrechnungsverfahren zum Halbeinkünfteverfahren. Vorbemerkungen zu §§ 36 - 40 KStG. § 36 Endbestände. § 37 Körperschaftsteuererhöhung. § 39 Einlagen der Anteilseigner und Sonderausweis. § 40 (weggefallen). , Zusatzbeleuchtung > Beleuchtung , Auflage: 6., überarbeitete Auflage. Inklusive unterjähriger Online-Aktualisierung bis zum Erscheinen der Neuauflage., Erscheinungsjahr: 202408, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Redaktion: Oellerich, Ingo~Valta, Matthias, Bearbeitung: Helm, Thorsten~Sternberg, Christian~Himmer, Klaus~Bischoff, Christian~Böhmer, Julian~Brocke, Klaus von~Müller, Thomas~Oellerich, Ingo~Geißer, Martin~Silberberg, Lilia, Edition: NED, Auflage: 24006, Auflage/Ausgabe: 6., überarbeitete Auflage. Inklusive unterjähriger Online-Aktualisierung bis zum Erscheinen der Neuauflage, Keyword: Europäischer Binnenmarkt; Körperschaftsteuerrecht; Organschaft; Umwandlung; Übergangsvorschriften; Verdeckte Gewinnausschüttung; Zinsschranke; KStG; Körperschaftsteuer; Praktikerkommentar; Praxiskommentar; KöMoG; Optionsmodell, Fachschema: Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Region: Deutschland, Bildungszweck: für deutsche Rechtsanwälte und Rechtsanwaltsfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke)~für deutsche Steuerberater und Steuerfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke), Warengruppe: HC/Steuern, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Seitenanzahl: xxv, Seitenanzahl: 2321, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 2400 Blätter, Länge: 242, Breite: 181, Höhe: 62, Gewicht: 2064, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000077440001 V14550-978-3-482-643- B0000077440002 V14550-978-3-482-643-2,239,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
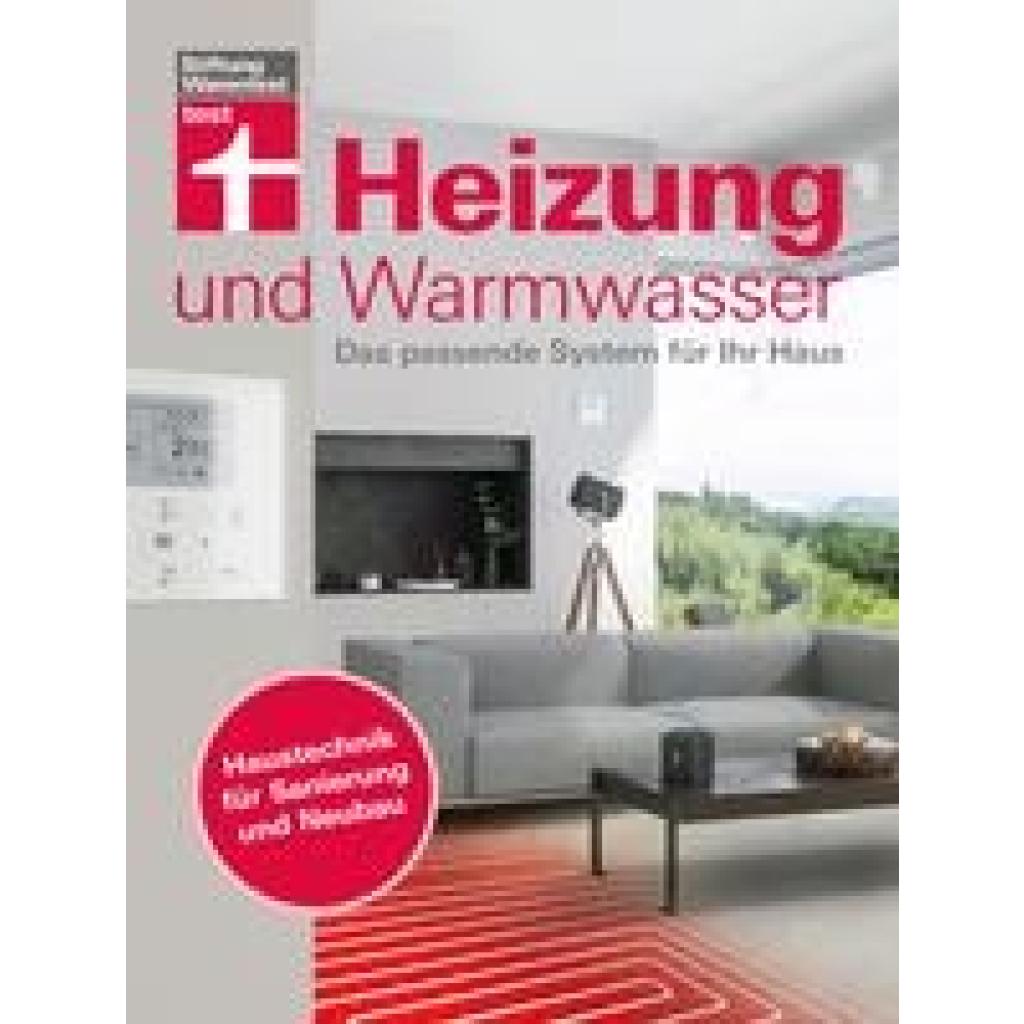
Haas, Karl-Gerhard: Heizung und WarmwasserHeizung und Warmwasser , Das passende System für Ihr Haus | Haustechnik für Sanierung und Neubau , Lüfterkupplungen > Motorkühlung , Erscheinungsjahr: 20231124, Produktform: Leinen, Autoren: Haas, Karl-Gerhard~Letsch, Jochen, Seitenzahl/Blattzahl: 224, Abbildungen: mit zahlreichen farb. Abbildungen und Grafiken, Keyword: Pelletheizung; e heizung; electric heater; elektrische heizung; elektroheizung; haustechnik; heizlüfter; heizung elektrisch; heizungen; heizungstechnik; mobile heizung; ratgeber heizung; renovierung; sanierung; wärmepumpe heizung haus, Fachschema: Energie (physikalisch) / Erneuerbare Energie~Energiewirtschaft / Erneuerbare Energie~Erneuerbare Energie~Regenerative Energie~Renovierung~Energietechnik, Fachkategorie: Alternative und erneuerbare Energien und Technik~Hausrenovierung und -ausbau~Bauphysik und Energieeffizientes Bauen, Warengruppe: HC/Heimwerken/Do it yourself, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 258, Breite: 204, Höhe: 22, Gewicht: 853, Produktform: Gebunden, Genre: Sachbuch/Ratgeber,39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welchen Thermostat soll ich kaufen, um den Danfoss Thermostat für die Fußbodenheizung auszutauschen?
Um den Danfoss Thermostat für die Fußbodenheizung auszutauschen, sollten Sie einen Thermostat kaufen, der mit Ihrem Heizungssystem kompatibel ist. Es gibt verschiedene Hersteller wie Honeywell, Siemens oder Tado, die Thermostate für Fußbodenheizungen anbieten. Achten Sie darauf, dass der neue Thermostat die gleichen Anschlüsse und Funktionen wie der alte hat, um einen reibungslosen Austausch zu gewährleisten. **
-
Wie kann man den Thermostat einer Fußbodenheizung austauschen?
Um den Thermostat einer Fußbodenheizung auszutauschen, sollten Sie zunächst die Stromversorgung zur Heizung ausschalten. Entfernen Sie dann die Abdeckung des alten Thermostats und trennen Sie die Verbindungskabel ab. Befestigen Sie den neuen Thermostat gemäß den Anweisungen des Herstellers und stellen Sie sicher, dass alle Verbindungen fest und sicher sind, bevor Sie die Stromversorgung wieder einschalten. **
-
Wie kann man den Thermostat der Fußbodenheizung abstellen?
Um den Thermostat der Fußbodenheizung abzustellen, sollten Sie zuerst die Stromversorgung zur Heizung ausschalten. Anschließend können Sie den Thermostat auf die niedrigste Stufe drehen oder den Modus auf "Aus" stellen. Wenn Sie unsicher sind, sollten Sie einen Fachmann um Hilfe bitten, um sicherzustellen, dass die Heizung ordnungsgemäß abgeschaltet wird. **
-
Wie kann man den Thermostat für die Fußbodenheizung ändern?
Um den Thermostat für die Fußbodenheizung zu ändern, müssen Sie zunächst die Stromversorgung zur Heizung ausschalten. Dann können Sie den alten Thermostat entfernen, indem Sie die Schrauben lösen oder den Thermostat vorsichtig abziehen. Schließen Sie den neuen Thermostat an, stellen Sie die gewünschte Temperatur ein und schalten Sie die Stromversorgung wieder ein. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.